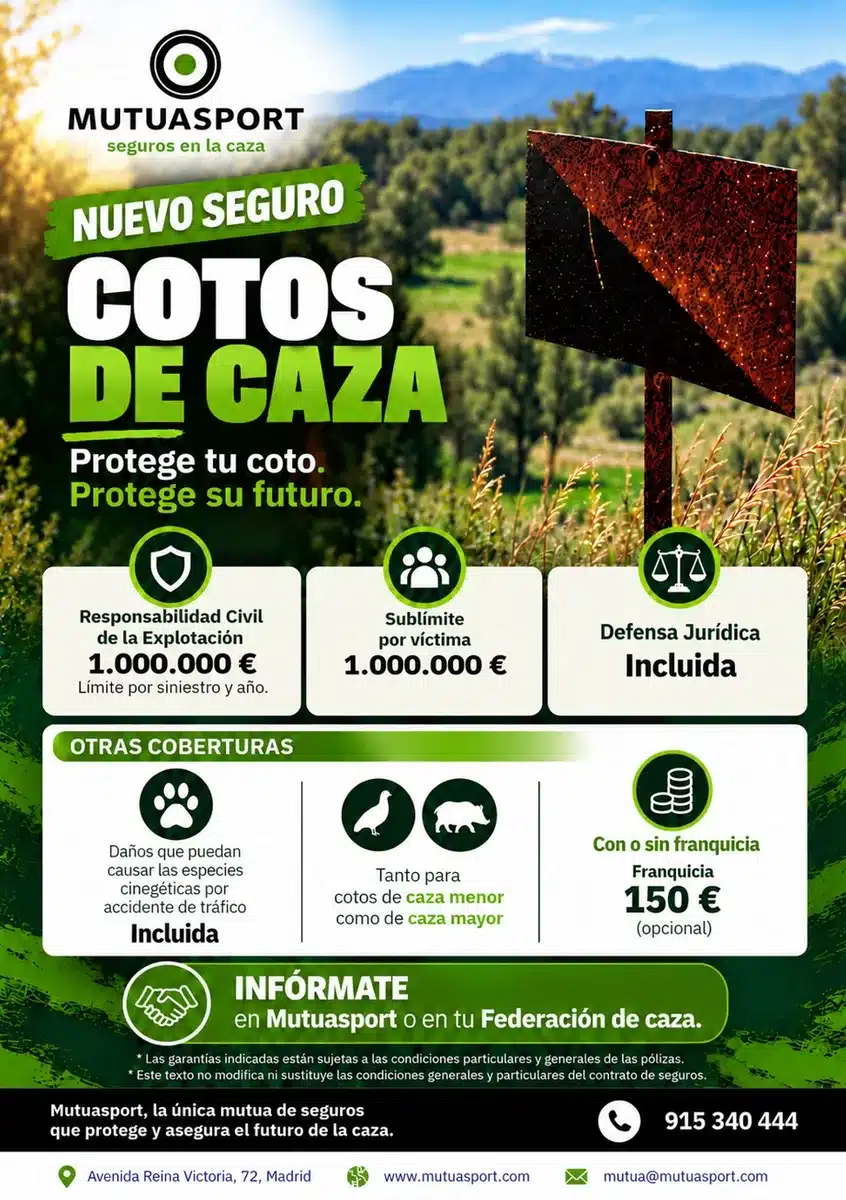
Cualquiera que lleve unas temporadas al frente de un coto sabe que gestionar el terreno no es solo organizar monterías, mantener los majanos o repartir los puestos en una tirada. También es responder si algo sale mal: un disparo que acaba donde no debía, un socio que se lesiona en una batida o un vehículo que colisiona con una res que ha cruzado la carretera. Para ese terreno, el de la responsabilidad civil, Mutuasport acaba de poner en marcha un nuevo producto. La mutua especializada en seguros para el sector cinegético ha anunciado que ya está disponible para contratación su seguro para cotos de caza, con una cobertura de Responsabilidad Civil de la Explotación de 1.000.000 de euros y un sublímite por víctima de 1.000.000 de euros, tanto para cotos de caza menor como de caza mayor. La noticia, fechada el 3 de noviembre, se ha difundido a través de distintas federaciones autonómicas, entre ellas la Federación Andaluza de Caza, aunque el producto no se limita a ese territorio: la contratación está abierta en todas las federaciones que lo ofrezcan.
Qué cubre la póliza y cómo se contrata
El dato que más llama la atención es el límite asegurado: hasta un millón de euros por siniestro y año, con un sublímite igual para indemnizar a cada víctima. Entre las garantías incluidas, la entidad destaca la defensa jurídica a cargo de la compañía, así como los daños que puedan causar las especies cinegéticas por accidentes de tráfico, dos coberturas que en el día a día de un coto pesan tanto o más que el propio capital asegurado. El seguro contempla dos modalidades de contratación: una sin franquicia y otra con una franquicia de 150 euros, es decir, la cantidad que el titular del coto asumiría de su bolsillo en caso de siniestro si opta por esa opción más económica. La contratación se tramita a través de las federaciones autonómicas de caza, donde los interesados pueden pedir las condiciones concretas del producto. Mutuasport remite además a su propia web, www.mutuasport.com, para quien quiera ampliar información antes de dar el paso. Conviene no confundir este producto con otras pólizas que la propia mutua comercializa bajo nombres parecidos, como «Cotos Tradicional» o «Cotos Plus», con límites de 600.000 euros. El anuncio distribuido por las federaciones se refiere específicamente a la cobertura de un millón de euros, por lo que antes de firmar merece la pena comprobar con la federación o con la propia aseguradora que el presupuesto y el certificado corresponden exactamente a esa modalidad.
La letra pequeña de los accidentes con especies cinegéticas
La cobertura de daños por atropello de especies cinegéticas suena especialmente útil para cualquier titular de coto que tenga carreteras cerca de su terreno, pero conviene entender primero qué dice la ley al respecto, porque no siempre responde quien uno espera. Desde la reforma de la Ley sobre Tráfico, Circulación de Vehículos a Motor y Seguridad Vial, la norma general en España es justo la contraria a la intuición: es el conductor quien asume los daños del atropello, no el titular del coto. La disposición adicional que regula esta materia establece que en los accidentes de tráfico ocasionados por atropello de especies cinegéticas en las vías públicas responderá de los daños el conductor del vehículo, sin que pueda reclamarse por el valor de los animales que irrumpan en la calzada. Esa regla general tiene una excepción que sí afecta directamente a los cotos: cuando el accidente es consecuencia directa de una acción de caza colectiva de una especie de caza mayor, celebrada el mismo día o concluida doce horas antes. En ese supuesto concreto, la responsabilidad puede trasladarse al titular del coto o a la administración correspondiente, lo que explica por qué una póliza como la de Mutuasport incluye esta garantía: cubre precisamente ese escenario más limitado, no cualquier atropello de un jabalí o un corzo en una carretera cercana al terreno acotado. El anuncio de la mutua no entra en ese detalle normativo, pero sí deja constancia de que la garantía existe «conforme a las condiciones de la póliza», una fórmula que remite, como en el resto de coberturas, a la letra de las condiciones generales y particulares.
Por qué importa el seguro para quien gestiona un coto
La responsabilidad civil no es un trámite burocrático más: distintas fuentes jurídicas recuerdan que la normativa obliga a los titulares de cotos a contar con un seguro de responsabilidad civil para poder operar legalmente, un requisito que convive con las licencias de caza, los permisos del terreno y el resto de papeleo que cualquier cazador federado lleva, o debería llevar, en la guantera. Para quien está al frente de una sociedad de cazadores, de una junta directiva o de un coto privado, este tipo de pólizas son la diferencia entre afrontar una reclamación con respaldo económico y jurídico o hacerlo con el patrimonio propio por delante. Mutuasport no es una recién llegada a este terreno. La entidad lleva tiempo ampliando su catálogo de productos para el sector cinegético, desde pólizas para rehalas hasta un seguro pionero firmado con la Federación Portuguesa de Caza para proteger a las rehalas que cruzan la frontera, pasando por su papel habitual de interlocutor con las federaciones autonómicas en la defensa institucional del sector. Este nuevo seguro para cotos se suma a esa estrategia de especialización, con el argumento, repetido por la propia mutua, de que es la única entidad aseguradora centrada exclusivamente en proteger el futuro de la caza. Una póliza, por completa que sea, no sustituye las rutinas de seguridad que evitan que un disparo o un atropello lleguen a producirse. Revisar la señalización del coto, organizar bien las esperas y las batidas o mantener las medidas básicas de manejo de armas siguen siendo la primera línea de defensa, como recuerdan periódicamente campañas como las advertencias de la Guardia Civil para cazar sin accidentes. El seguro entra después, cuando pese a todo ocurre un imprevisto, y ahí es donde un límite de un millón de euros y una defensa jurídica incluida marcan la diferencia frente a pólizas más modestas. Como suele ocurrir con este tipo de productos, las garantías, los límites y las exclusiones concretas dependen de las condiciones generales y particulares de la póliza, algo que la propia Mutuasport subraya en su comunicación. Antes de contratar, lo más sensato es pedir a la federación autonómica correspondiente el documento completo, comprobar qué queda cubierto exactamente en el supuesto de accidentes de tráfico, cómo se aplica la franquicia de 150 euros y qué trámites exige la compañía para activar la defensa jurídica en caso de reclamación.